サステナブル冷媒とは、冷凍、空調、ヒートポンプおよび熱管理システムに使用され、必要な冷凍効率、熱力学性能、安全性および信頼性を確保しながら、低い地球温暖化係数、低またはゼロのオゾン破壊係数、高いシステム効率、再利用可能性などによってライフサイクル全体の環境負荷低減を図る冷媒材料です。主な製品形態には、自然冷媒、ハイドロフルオロオレフィン(HFO)、HFOを含む低GWP混合冷媒、および特定の冷凍・熱管理用途向けに開発されたその他の低環境負荷冷媒が含まれます。
サステナブル冷媒は、蒸発、圧縮、凝縮、膨張の各工程を通じて熱を移動させ、冷凍・暖房サイクルを成立させる中核的な作動媒体です。冷媒ごとに作動圧力、臨界温度、体積冷凍能力、可燃性、毒性、温度グライド、材料適合性、潤滑油適合性が異なるため、圧縮機、熱交換器、バルブ、制御機器および完成機器との共同開発が重要になります。主な用途は住宅・業務用空調、セントラル空調、ヒートポンプ、チラー、乗用車・商用車空調、BEVヒートポンプおよびバッテリー熱管理、家庭用冷蔵庫・冷凍庫、業務用冷蔵ショーケース、コールドチェーン、産業用冷凍などです。LindeはR744をBEVのHVACおよびヒートポンプ用途に展開しており、Honeywellも多数のHFOおよび低GWP混合冷媒を提供していることから、用途に応じた複数の技術ルートが並行して発展しています。
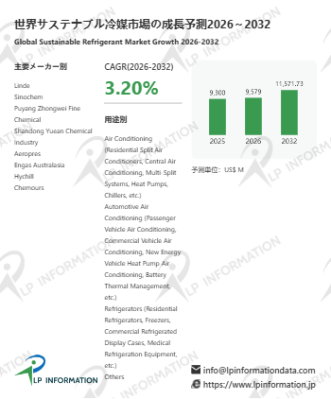
LP Informationの初期調査によると、世界のサステナブル冷媒市場規模は2025年に約US$9,300 Millionに達し、2032年には約US$ 11571.73 Millionに達する見込みで、2026~2032年の年平均成長率(CAGR)は約3.20%です。 対象市場は主に自然冷媒、HFO、低環境負荷混合冷媒およびその他のサステナブル冷媒で、空調、自動車空調、冷蔵庫、業務用冷凍、ヒートポンプおよび関連熱管理システム向けの冷媒材料をカバーしています。需要面では、単純な「低GWPへの代替」から、環境性能、機器効率、安全性、運転コスト、ライフサイクル管理を総合的に最適化する方向へ移行しています。BEVヒートポンプ、業務用冷凍、ヒートポンプ暖房、次世代住宅・軽商業用空調は重要な転換分野となっています。供給面では、大手企業がHFO単体、HFO/HFC低GWP混合冷媒、高純度R744、再生冷媒、充填・回収インフラへの投資を強化し、圧縮機メーカー、空調OEM、自動車メーカーとの共同評価を通じて採用を加速しています。米国EPAによれば、AIM Actは2036年までに規制対象HFCの生産・消費を基準値から85%削減することを求めています。またEUではRegulation (EU) 2024/573に基づいて高GWPフッ素系ガスに対する規制が強化されています。これらの動きにより、既存冷媒の代替、新規OEMプラットフォーム、自動車熱管理、ヒートポンプ、冷媒再生市場が今後の重要な需要源になると考えられます。
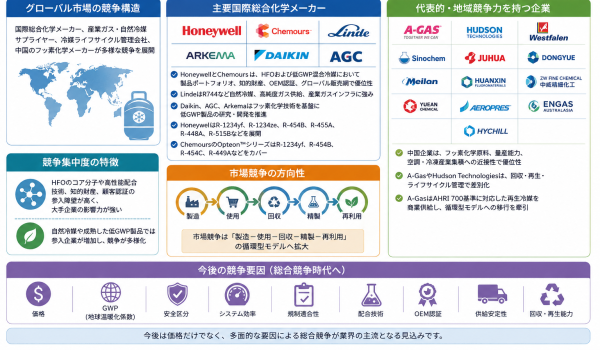
世界市場では、国際総合化学メーカー、産業ガス・自然冷媒サプライヤー、冷媒ライフサイクル管理会社、中国のフッ素化学メーカーが競合しています。代表的な第一グループには、Honeywell、Chemours、Linde、Arkema、Daikin Industries、AGCなどがあります。HoneywellとChemoursはHFOおよび低GWP混合冷媒の製品ポートフォリオ、知的財産、OEM認証、グローバル販売網で優位性を持っています。LindeはR744など自然冷媒、高純度ガス供給、産業ガスインフラに強みを持ち、Daikin、AGC、Arkemaもフッ素化学技術をベースに低GWP製品の開発を進めています。HoneywellはR-1234yf、R-1234ze、R-454B、R-455A、R-448A、R-515Bなどを展開し、ChemoursのOpteonTMシリーズもR-1234yf、R-454B、R-454C、R-449Aなどをカバーしています。
その他の代表的・地域競争力を持つ企業には、A-Gas、Hudson Technologies、Westfalen、Sinochem、Zhejiang Juhua、Shandong Dongyue、Jiangsu Meilan Chemical、Zhejiang Huanxin Fluoromaterials、Puyang Zhongwei Fine Chemical、Shandong Yuean Chemical、Aeropres、Engas Australasia、Hychillなどがあります。中国企業はフッ素化学原料、量産能力、空調・冷凍産業集積への近接性で優位性を持つ一方、A-GasやHudson Technologiesなどは回収・再生・ライフサイクル管理で差別化しています。A-GasはAHRI 700基準に対応した再生冷媒を商業供給しており、市場競争が新規冷媒の製造だけでなく、「製造―使用―回収―精製―再利用」の循環型モデルへ広がっていることを示しています。
競争集中度は技術ルートによって異なります。HFOのコア分子や高性能配合では技術、知的財産、顧客認証の参入障壁が高く、大手企業の影響力が比較的強い一方、自然冷媒や成熟した低GWP製品ではより多くの企業が参入しています。今後は価格だけではなく、GWP、安全区分、システム効率、規制適合性、配合技術、OEM認証、供給安定性、回収・再生能力を含む総合競争へ移行すると考えられます。
製品タイプ別では、サステナブル冷媒は主に自然冷媒、ハイドロフルオロオレフィン(HFO)、混合冷媒、その他に分類できます。自然冷媒には主にR744(二酸化炭素)、R717(アンモニア)、R290(プロパン)などがあります。R744は非常に低い直接GWP、A1安全区分、良好な熱伝達性能を持ち、業務用冷凍、ヒートポンプ、自動車熱管理などで採用が進んでいます。R717は大型産業用冷凍で長年利用され、R290は小型冷凍機器、ヒートポンプ、一部空調プラットフォームで注目されています。欧州委員会もR744、R717、R290を複数の冷凍用途における気候に配慮した代替冷媒として提示しています。
HFOにはR-1234yf、R-1234zeなどがあり、自動車空調、チラー、ヒートポンプ、業務用冷凍で採用が進んでいます。混合冷媒はHFO、HFCなどを組み合わせ、GWP、安全区分、冷凍能力、吐出温度、圧力、機器互換性のバランスを取る製品です。例えばR-454BはR-410Aを使用する空調・ヒートポンプの移行用途、R-448AやR-449Aは主に業務・産業用冷凍で使用されます。HoneywellはR-454BをR-410Aの低GWP代替候補、R-448Aを低温・中温業務用冷凍向けとして展開しており、冷媒と使用条件の密接な対応関係を示しています。
用途別では、空調は家庭用スプリットエアコン、セントラル空調、VRF、ヒートポンプ、チラーを含み、自動車空調は乗用車、商用車、BEVヒートポンプ、バッテリー熱管理を含みます。冷蔵庫・冷凍冷蔵機器は家庭用冷蔵庫、冷凍庫、業務用冷蔵庫、ショーケース、医療用冷蔵設備などを含みます。その他には冷蔵輸送、データセンター熱管理、産業用冷凍、特殊温度管理があります。今後特に成長が期待されるのは、BEV統合熱管理、ヒートポンプ、高効率業務用冷凍、新型機器プラットフォームと共同開発される超低GWP冷媒です。
世界のサステナブル冷媒生産能力は、主に中国、米国、欧州、日本などフッ素化学、産業ガス、空調機器産業が発達した地域に集中しています。需要は空調機器、自動車、コールドチェーン、業務用冷凍、冷蔵庫、ヒートポンプ産業との関連性が高いです。北米ではAIM ActによりHFC割当量削減、技術転換、冷媒回収・再生が進められており、米国EPAは2036年までに規制対象HFCの生産・消費を基準値から85%削減する方針を示しています。このため低GWP新冷媒、機器転換、再生冷媒の長期的な需要基盤が形成されています。
欧州は低GWP転換が速い主要市場です。Regulation (EU) 2024/573はフッ素系温室効果ガスの管理を強化し、機器カテゴリー、GWP、時期に応じた段階的な規制によってR744、R290、R717、HFO、低GWP混合冷媒の普及を促しています。 中国は世界有数のフッ素化学サプライチェーンと空調、冷蔵庫、新エネルギー車の製造基盤を持ち、国内機器のアップグレード、国際OEM調達、輸出の双方で成長機会があります。日本はDaikin、AGCなどを中心にフッ素化学と空調技術の連携基盤を形成しています。東南アジア、インド、中東は空調普及率と新規設置台数の増加に伴う需要拡大地域ですが、高外気温での効率、圧力、安全性、総運転コストが製品選択に大きく影響します。
将来的には、単一の冷媒が世界中ですべての冷媒を置き換えるのではなく、地域規制、気候、機器タイプ、安全基準、サプライチェーンに応じて複数の技術が共存する構造になると考えられます。冷媒材料に加えて、技術サポート、OEM認証、安定供給、回収・再生サービスまで提供できる企業が長期的な顧客関係を構築しやすくなります。
サステナブル冷媒の上流には、蛍石、無水フッ化水素、塩素化・フッ素化中間体、オレフィンおよび関連有機化学原料のほか、自然冷媒向けの高純度CO?、アンモニア、炭化水素原料があり、触媒、反応設備、蒸留・精製設備、タンク、ボンベ、分析装置なども重要です。中流ではHFOおよび関連フッ素化合物の製造、低GWP混合冷媒の配合、自然冷媒の精製、品質検査、充填・流通、回収・再生が行われ、ボンベ、バルク容器、タンクローリー、OEM工場へのオンサイト供給などで市場に供給されます。下流には住宅・業務用空調、チラー、ヒートポンプ、自動車空調、BEV熱管理、冷蔵庫、スーパーマーケット冷凍、冷蔵倉庫、冷蔵輸送、産業用冷凍などがあります。主要な参入障壁は、新規フッ素系分子の合成技術・知的財産、中間体管理、高純度分離、混合冷媒配合、安全・規制認証、材料適合性、圧縮機・OEM評価、グローバル供給能力です。特に高性能新冷媒配合、重要中間体、OEM認証は付加価値と顧客粘着性が高い領域です。今後は一方向の販売モデルから、供給、回収、精製、再生、再流通を統合したライフサイクル型サプライチェーンへの移行が進むとみられます。
世界の政策の基本方向は、冷凍・空調システムからの直接温室効果ガス排出を削減すると同時に、設備のエネルギー効率を向上させることです。米国AIM ActはHFC生産・消費の段階的削減制度を構築し、EUのRegulation (EU) 2024/573はさまざまな用途で高GWPフッ素系ガスに対する要求を強化しています。 市場参入には化学合成能力だけでなく、特許、プロセス安全性、高純度管理、配合安定性、安全区分対応、輸送・保管規制、機器互換性、長期OEM評価が必要です。自然冷媒も種類によって高圧、可燃性、毒性などの技術課題があるため、機器設計および制御システムの最適化が必要です。主な課題には旧機器と新機器の共存による製品ポートフォリオの複雑化、国・地域ごとの規制速度の違い、重要中間体・特許制約、A2L/A3冷媒の安全教育、設備転換コスト、原料価格と冷媒価格の変動などがあります。
今後数年間、サステナブル冷媒市場は「規制による代替」から、規制+省エネルギー+システム設計+ライフサイクル炭素管理による複合的な成長モデルへ移行すると考えられます。自然冷媒は業務用冷凍、産業用冷凍、ヒートポンプ、一部自動車熱管理で採用がさらに進み、HFOおよび低GWP混合冷媒は自動車空調、空調・ヒートポンプ、チラー、業務用冷凍で重要なプラットフォーム転換手段として継続利用される見込みです。再生冷媒も既存機器の保守需要と規制制度の成熟に伴い、戦略的重要性が高まります。技術開発は、より低いGWP、高いシステムCOP、広い使用温度範囲、より高い安全性、低い転換コスト、優れた材料適合性へ向かいます。冷媒メーカーと圧縮機メーカー、空調OEM、自動車メーカーとの共同開発も深化し、市場競争は単純な冷媒販売から「材料+アプリケーション技術+供給保証+回収・再生サービス」を組み合わせた総合ソリューション競争へ進むと予想されます。
【 サステナブル冷媒 報告書の章の要約:全14章】
第1章では、サステナブル冷媒レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、サステナブル冷媒の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、サステナブル冷媒の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、サステナブル冷媒の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるサステナブル冷媒業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるサステナブル冷媒市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるサステナブル冷媒の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるサステナブル冷媒産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、サステナブル冷媒の業界動向、ドライバー、課題、リスクを分析します
第10章では、サステナブル冷媒に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、サステナブル冷媒産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、サステナブル冷媒の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、サステナブル冷媒市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/799600/sustainable-refrigerant
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com
